Vender muito não é o mesmo que ganhar muito. Numa pedreira pode acontecer que o cliente que leva mais toneladas não seja o que deixa mais lucro, e que um produto com muita saída mal cubra o seu custo. Para o saber, é preciso olhar para a margem por produto e por cliente, e não apenas para a faturação. Este artigo explica como a calcular com os dados que já tem e que decisões se podem tomar com o resultado.
Margem por produto: preço real menos custo
O primeiro passo é saber quanto lhe custa cada tonelada de cada produto (explicámo-lo na entrada sobre o preço à porta da pedreira) e compará-lo com o que realmente cobra. Atenção ao preço médio real, e não ao da tabela: obtém-se dividindo o valor faturado de cada produto pelas toneladas vendidas desse produto, e já inclui descontos, preços especiais e notas de crédito.
Por exemplo, com dados inventados para ilustrar o método:
| Produto | Preço de tabela | Preço médio real | Custo por tonelada | Margem por tonelada |
|---|---|---|---|---|
| Produto A | 100 | 92 | 70 | 22 |
| Produto B | 100 | 78 | 70 | 8 |
| Produto C | 120 | 115 | 95 | 20 |
Os três podem parecer rentáveis na tabela, mas o produto B perde quase toda a sua margem em descontos. Com a tabela à frente, a pergunta deixa de ser «quanto vendemos de B» e passa a ser «a quem o vendemos tão barato e porquê».
Margem por cliente: o que não aparece na fatura
Dois clientes que compram o mesmo produto ao mesmo preço podem deixar-lhe margens muito diferentes. O que marca a diferença:
- Descontos e preços especiais acordados, por vezes há anos.
- Transportes: se o valor que cobra pelo transporte não cobre o que lhe custa levar o material às obras do cliente.
- Prazo de cobrança: cobrar a 90 dias tem um custo financeiro que não existe quando se cobra a pronto pagamento.
- Incumprimentos e atrasos: o risco de não cobrar e o tempo dedicado a reclamar.
- Tamanho das encomendas: muitas cargas pequenas consomem tempo de pá carregadora, de balança e de escritório.
- Custo administrativo: clientes que exigem faturas por obra, documentação adicional ou retificações frequentes.
Não é preciso calcular tudo ao cêntimo. Basta estimar os custos que mais pesam no seu caso e aplicá-los de forma consistente a todos os clientes.
Como fazer a análise passo a passo
- Escolha o período. Um ano completo evita que a sazonalidade das obras distorça o resultado.
- Extraia as vendas por cliente e produto: toneladas, valor faturado e transportes.
- Aplique o custo por tonelada de cada produto e o custo dos transportes.
- Acrescente os custos por cliente: custo financeiro do prazo de cobrança, incumprimentos, cargas pequenas.
- Ordene os clientes por margem total, e não por faturação, e observe também a margem por tonelada.
- Confronte o resultado com quem conhece os clientes: o comercial ou o responsável pela balança saberão explicar muitos dos valores estranhos, como uma obra que pagou tarde por um problema pontual ou um preço especial acordado por um volume que nunca chegou.
- Repita a análise todos os anos com o mesmo método para ver a tendência.
Como ler o resultado
Ao cruzar volume e margem por tonelada, os clientes tendem a distribuir-se por quatro grupos:
| Grupo | Situação | O que fazer |
|---|---|---|
| Muito volume, boa margem | Os seus melhores clientes | Cuidar deles: serviço, disponibilidade, condições estáveis. |
| Pouco volume, boa margem | Clientes rentáveis que poderiam comprar-lhe mais | Oferecer-lhes outros produtos ou mais serviço. |
| Muito volume, pouca margem | Movimentam a instalação, mas ganha pouco com eles | Rever descontos, transportes e prazos de cobrança. |
| Pouco volume, pouca margem | Consomem recursos sem acrescentar valor | Ajustar preços ou condições, ou passá-los a pronto pagamento. |
Com os produtos passa-se algo semelhante. Alguns não dão margem, mas são inevitáveis, porque saem do mesmo desmonte que os rentáveis. Nesses casos, a decisão não é deixar de os produzir, mas procurar-lhes saída para que não se acumulem no depósito.
Também não convém decidir apenas com números. Um cliente de pouca margem pode ser o que lhe enche a instalação nos meses fracos, e um produto com margem baixa pode ser o que leva um construtor a comprar-lhe tudo o resto. A análise serve para negociar sabendo o que está em jogo, não para cortar relações de forma automática.
Erros frequentes
- Medir apenas a faturação e premiar o cliente que mais compra, ainda que deixe pouco.
- Usar o preço de tabela em vez do preço médio real.
- Esquecer os transportes, ou considerá-los mais um rendimento sem subtrair o seu custo.
- Não ter em conta o prazo de cobrança e os incumprimentos.
- Manter preços especiais sem data de revisão.
- Fazer a análise uma vez e não a repetir.
O que fazer com os resultados
- Reveja os preços especiais um a um e defina-lhes uma data de caducidade.
- Introduza mínimos por viagem ou acréscimos para cargas pequenas.
- Ajuste as condições de pagamento: descontos por pagamento antecipado ou garantias para clientes com atrasos.
- Separe material e transporte nas propostas para saber que parte negoceia o cliente.
- Comunique as alterações com antecedência e com argumentos: um cliente aceita melhor um aumento explicado.
A análise com o Arigest
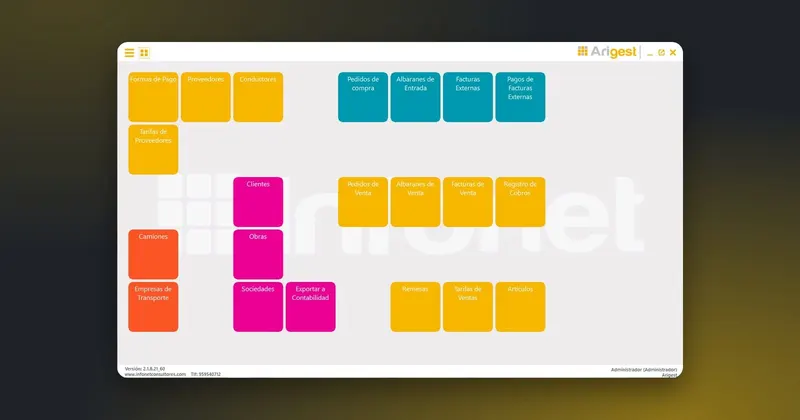
Para tudo isto precisa de dados limpos: cada venda associada ao seu cliente, à sua obra, ao seu produto, ao seu preço e ao seu peso real. O Arigest gera as guias de remessa com o peso lido da balança e regista nelas todos esses dados, pelo que o ponto de partida é fiável. Pode vê-lo em guias de remessa e faturação.
A partir daí, o Arigest oferece gráficos comparativos de vendas, custos e faturações segundo diversos critérios e listagens personalizadas de qualquer formulário. Gere também formas de pagamento, registo de cobranças e movimentos bancários associados à faturação, que o ajudam a avaliar o prazo de cobrança de cada cliente, e na gestão da pedreira regista veículos, consumos, transportes e portes. Pode ver todo o programa na página do Arigest.