Vendere molto non significa guadagnare molto. In una cava può succedere che il cliente che ritira più tonnellate non sia quello che rende di più, e che un prodotto molto richiesto copra a malapena il proprio costo. Per saperlo bisogna guardare il margine per prodotto e per cliente, non solo il fatturato. Questo articolo spiega come calcolarlo con i dati che già avete e quali decisioni si possono prendere in base al risultato.
Margine per prodotto: prezzo reale meno costo
Il primo passo è sapere quanto Le costa ogni tonnellata di ciascun prodotto (ne abbiamo parlato nell'articolo sul prezzo franco cava) e confrontarlo con quanto incassa realmente. Consideri il prezzo medio reale, non quello di listino: si ottiene dividendo il fatturato di ogni prodotto per le tonnellate vendute di quel prodotto, e include già sconti, prezzi speciali e note di credito.
Ad esempio, con dati inventati per illustrare il metodo:
| Prodotto | Prezzo di listino | Prezzo medio reale | Costo per tonnellata | Margine per tonnellata |
|---|---|---|---|---|
| Prodotto A | 100 | 92 | 70 | 22 |
| Prodotto B | 100 | 78 | 70 | 8 |
| Prodotto C | 120 | 115 | 95 | 20 |
Tutti e tre possono sembrare redditizi a listino, ma il prodotto B perde quasi tutto il suo margine in sconti. Con la tabella davanti, la domanda non è più «quanto vendiamo di B», ma «a chi lo vendiamo a un prezzo così basso e perché».
Margine per cliente: ciò che non compare in fattura
Due clienti che acquistano lo stesso prodotto allo stesso prezzo possono lasciarLe margini molto diversi. Ciò che fa la differenza:
- Sconti e prezzi speciali concordati, a volte anni fa.
- Trasporti: se il trasporto che fatturate non copre quanto Le costa portare il materiale ai loro cantieri.
- Termini di incasso: incassare a 90 giorni ha un costo finanziario che l'incasso immediato non ha.
- Insoluti e ritardi: il rischio di non incassare e il tempo dedicato ai solleciti.
- Dimensione degli ordini: molti carichi piccoli consumano tempo di pala, di pesa e di ufficio.
- Costo amministrativo: clienti che richiedono fatture per cantiere, documentazione aggiuntiva o rettifiche frequenti.
Non occorre calcolare tutto al centesimo. Basta stimare i costi che pesano di più nel Suo caso e applicarli in modo coerente a tutti i clienti.
Come fare l'analisi passo dopo passo
- Scelga il periodo. Un anno intero evita che la stagionalità dei cantieri distorca il risultato.
- Estragga le vendite per cliente e prodotto: tonnellate, importo fatturato e trasporti.
- Applichi il costo per tonnellata di ogni prodotto e il costo dei trasporti.
- Aggiunga i costi per cliente: costo finanziario dei termini di incasso, insoluti, carichi piccoli.
- Ordini i clienti per margine totale, non per fatturato, e osservi anche il margine per tonnellata.
- Confronti il risultato con chi conosce i clienti: l'addetto commerciale o il responsabile della pesa a ponte sapranno spiegare molte cifre anomale, come un cantiere che ha pagato in ritardo per un problema puntuale o un prezzo speciale concordato per un volume che non è mai arrivato.
- Ripeta l'analisi ogni anno con lo stesso metodo per vedere la tendenza.
Come leggere il risultato
Incrociando volume e margine per tonnellata, i clienti tendono a collocarsi in quattro gruppi:
| Gruppo | Situazione | Cosa fare |
|---|---|---|
| Molto volume, buon margine | I Suoi migliori clienti | Curarli: servizio, disponibilità, condizioni stabili. |
| Poco volume, buon margine | Clienti redditizi che potrebbero acquistare di più | Proporre altri prodotti o più servizio. |
| Molto volume, poco margine | Fanno lavorare l'impianto, ma guadagna poco con loro | Rivedere sconti, trasporti e termini di incasso. |
| Poco volume, poco margine | Consumano risorse senza apportare valore | Adeguare prezzi o condizioni, oppure passarli al pagamento immediato. |
Con i prodotti succede qualcosa di simile. Alcuni non danno margine ma sono inevitabili, perché derivano dalla stessa volata dei prodotti redditizi. In questi casi la decisione non è smettere di produrli, ma cercare uno sbocco perché non si accumulino nel piazzale.
Non conviene nemmeno decidere solo in base ai numeri. Un cliente a basso margine può essere quello che Le riempie l'impianto nei mesi deboli, e un prodotto a basso margine può essere quello che spinge un'impresa edile ad acquistare da Lei tutto il resto. L'analisi serve a negoziare sapendo che cosa c'è in gioco, non a troncare i rapporti in modo automatico.
Errori frequenti
- Misurare solo il fatturato e premiare il cliente che acquista di più, anche se lascia poco.
- Usare il prezzo di listino invece del prezzo medio reale.
- Dimenticare i trasporti, o considerarli un ricavo in più senza sottrarne il costo.
- Non tenere conto dei termini di incasso e degli insoluti.
- Mantenere prezzi speciali senza una data di revisione.
- Fare l'analisi una sola volta e non ripeterla.
Cosa fare con i risultati
- Riveda i prezzi speciali uno per uno e fissi una data di scadenza.
- Introduca minimi per viaggio o maggiorazioni per i carichi piccoli.
- Adegui le condizioni di pagamento: sconti per pagamento anticipato o garanzie per i clienti che ritardano.
- Separi materiale e trasporto nelle offerte per sapere quale parte negozia il cliente.
- Comunichi le modifiche per tempo e con argomenti validi: un cliente accetta meglio un aumento spiegato.
L'analisi con Arigest
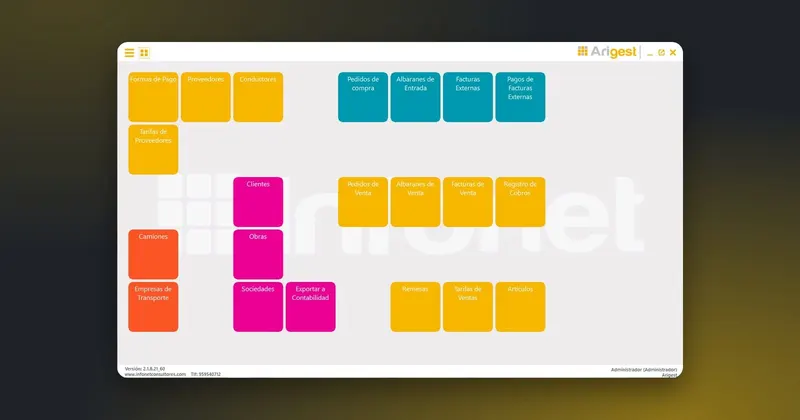
Per tutto questo servono dati puliti: ogni vendita associata al suo cliente, al suo cantiere, al suo prodotto, al suo prezzo e al suo peso reale. Arigest genera i DDT (documenti di trasporto) con il peso letto dalla pesa a ponte e vi raccoglie tutti questi dati, così il punto di partenza è affidabile. Lo vede in DDT e fatturazione.
Da lì, Arigest offre grafici comparativi di vendite, costi e fatturati secondo diversi criteri ed elenchi personalizzati di qualsiasi modulo. Gestisce inoltre le modalità di pagamento, la registrazione degli incassi e i movimenti bancari collegati alla fatturazione, che Le aiutano a valutare i termini di incasso di ciascun cliente, e nella gestione della cava registra veicoli, consumi, trasporti e noli. Può vedere l'intero programma nella pagina di Arigest.