Vender mucho no es lo mismo que ganar mucho. En una cantera puede pasar que el cliente que más toneladas se lleva no sea el que más deja, y que un producto con mucha salida apenas cubra su coste. Para saberlo hay que mirar el margen por producto y por cliente, no solo la facturación. Este artículo explica cómo calcularlo con los datos que ya tienes y qué decisiones se pueden tomar con el resultado.
Margen por producto: precio real menos coste
El primer paso es saber cuánto te cuesta cada tonelada de cada producto (lo explicamos en la entrada sobre el precio a pie de cantera) y compararlo con lo que realmente cobras. Fíjate en el precio medio real, no en el de tarifa: sale de dividir lo facturado por cada producto entre las toneladas vendidas de ese producto, y ya incluye descuentos, precios especiales y abonos.
Por ejemplo, con datos inventados para ilustrar el método:
| Producto | Precio de tarifa | Precio medio real | Coste por tonelada | Margen por tonelada |
|---|---|---|---|---|
| Producto A | 100 | 92 | 70 | 22 |
| Producto B | 100 | 78 | 70 | 8 |
| Producto C | 120 | 115 | 95 | 20 |
Los tres pueden parecer rentables en la tarifa, pero el producto B pierde casi todo su margen en descuentos. Con la tabla delante, la pregunta deja de ser «cuánto vendemos de B» y pasa a ser «a quién se lo vendemos tan barato y por qué».
Margen por cliente: lo que no sale en la factura
Dos clientes que compran el mismo producto al mismo precio pueden dejarte márgenes muy distintos. Lo que marca la diferencia:
- Descuentos y precios especiales pactados, a veces hace años.
- Portes: si el porte que cobras no cubre lo que te cuesta llevar el material a sus obras.
- Plazo de cobro: cobrar a 90 días tiene un coste financiero que no tiene cobrar al contado.
- Impagos y retrasos: el riesgo de no cobrar, y el tiempo que se dedica a reclamar.
- Tamaño de los pedidos: muchas cargas pequeñas consumen tiempo de pala, de báscula y de oficina.
- Coste administrativo: clientes que exigen facturas por obra, documentación extra o rectificaciones frecuentes.
No hace falta calcularlo todo al céntimo. Basta con estimar los costes que más pesan en tu caso y aplicarlos de forma consistente a todos los clientes.
Cómo hacer el análisis paso a paso
- Elige el periodo. Un año completo evita que la estacionalidad de las obras distorsione el resultado.
- Saca las ventas por cliente y producto: toneladas, importe facturado y portes.
- Aplica el coste por tonelada de cada producto y el coste de los portes.
- Añade los costes por cliente: coste financiero del plazo de cobro, impagos, cargas pequeñas.
- Ordena a los clientes por margen total, no por facturación, y mira también el margen por tonelada.
- Contrasta el resultado con quien conoce a los clientes: el comercial o el encargado de la báscula sabrán explicar muchas de las cifras raras, como una obra que pagó tarde por un problema puntual o un precio especial pactado por un volumen que nunca llegó.
- Repite el análisis cada año con el mismo método para ver la tendencia.
Cómo leer el resultado
Al cruzar volumen y margen por tonelada, los clientes suelen caer en cuatro grupos:
| Grupo | Situación | Qué hacer |
|---|---|---|
| Mucho volumen, buen margen | Tus mejores clientes | Cuidarlos: servicio, disponibilidad, condiciones estables. |
| Poco volumen, buen margen | Clientes rentables que podrían comprarte más | Ofrecerles otros productos o más servicio. |
| Mucho volumen, poco margen | Mueven la planta, pero ganas poco con ellos | Revisar descuentos, portes y plazos de cobro. |
| Poco volumen, poco margen | Consumen recursos sin aportar | Ajustar precios o condiciones, o pasarlos a contado. |
Con los productos pasa algo parecido. Algunos no dan margen pero son inevitables, porque salen de la misma voladura que los rentables. En esos casos, la decisión no es dejar de producirlos, sino buscarles salida para que no se acumulen en el acopio.
Tampoco conviene decidir solo con números. Un cliente de poco margen puede ser el que te llena la planta en los meses flojos, y un producto con margen bajo puede ser el que hace que un constructor te compre todo lo demás. El análisis sirve para negociar sabiendo lo que hay en juego, no para cortar relaciones de forma automática.
Errores frecuentes
- Medir solo la facturación y premiar al cliente que más compra, aunque deje poco.
- Usar el precio de tarifa en vez del precio medio real.
- Olvidar los portes, o considerarlos un ingreso más sin restar su coste.
- No tener en cuenta el plazo de cobro y los impagos.
- Mantener precios especiales sin fecha de revisión.
- Hacer el análisis una vez y no repetirlo.
Qué hacer con los resultados
- Revisa los precios especiales uno a uno y ponles fecha de caducidad.
- Introduce mínimos por viaje o recargos para cargas pequeñas.
- Ajusta las condiciones de pago: descuentos por pronto pago o garantías para clientes con retrasos.
- Separa material y porte en las ofertas para saber qué parte negocia el cliente.
- Comunica los cambios con tiempo y con argumentos: un cliente acepta mejor una subida explicada.
El análisis con Arigest
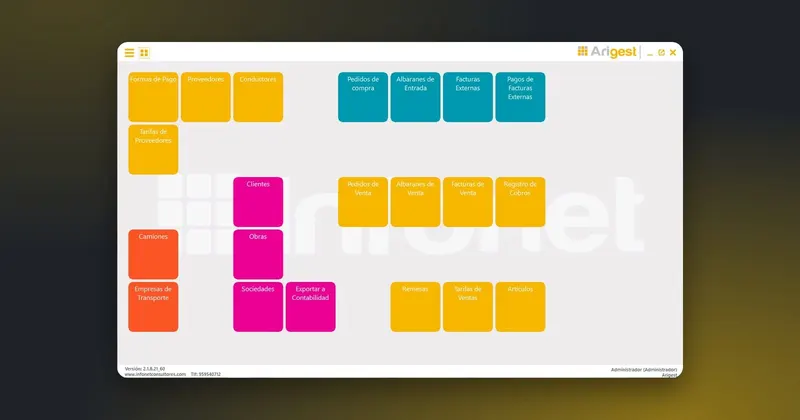
Para todo esto necesitas datos limpios: cada venta asociada a su cliente, su obra, su producto, su precio y su peso real. Arigest genera los albaranes con el peso leído de la báscula y recoge en ellos todos esos datos, de modo que el punto de partida es fiable. Lo ves en albaranes y facturación.
A partir de ahí, Arigest ofrece gráficos comparativos de ventas, costes y facturaciones por distintos criterios y listados personalizados de cualquier formulario. También gestiona formas de pago, registro de cobros y movimientos bancarios enlazados a la facturación, que te ayudan a valorar el plazo de cobro de cada cliente, y en la gestión de la cantera registras vehículos, consumos, transportes y portes. Puedes ver todo el programa en la página de Arigest.