Viel zu verkaufen heißt nicht, viel zu verdienen. In einem Steinbruch kann es vorkommen, dass der Kunde, der die meisten Tonnen abnimmt, nicht derjenige ist, der am meisten einbringt, und dass ein stark nachgefragtes Produkt kaum seine Kosten deckt. Um das zu erkennen, muss man die Marge je Produkt und je Kunde betrachten, nicht nur den Umsatz. Dieser Artikel erklärt, wie Sie sie mit den Daten berechnen, die Ihnen bereits vorliegen, und welche Entscheidungen sich aus dem Ergebnis ableiten lassen.
Marge je Produkt: tatsächlicher Preis abzüglich Kosten
Der erste Schritt besteht darin, zu wissen, was Sie jede Tonne jedes Produkts kostet (das erklären wir im Beitrag über den Preis ab Steinbruch), und dies mit dem zu vergleichen, was Sie tatsächlich erlösen. Achten Sie auf den tatsächlichen Durchschnittspreis, nicht auf den Listenpreis: Er ergibt sich, indem Sie den Umsatz je Produkt durch die verkauften Tonnen dieses Produkts teilen, und er enthält bereits Rabatte, Sonderpreise und Gutschriften.
Ein Beispiel mit erfundenen Daten zur Veranschaulichung der Methode:
| Produkt | Listenpreis | Tatsächlicher Durchschnittspreis | Kosten pro Tonne | Marge pro Tonne |
|---|---|---|---|---|
| Produkt A | 100 | 92 | 70 | 22 |
| Produkt B | 100 | 78 | 70 | 8 |
| Produkt C | 120 | 115 | 95 | 20 |
Alle drei wirken laut Preisliste rentabel, doch Produkt B verliert fast seine gesamte Marge durch Rabatte. Mit der Tabelle vor Augen lautet die Frage nicht mehr „Wie viel verkaufen wir von B?“, sondern „An wen verkaufen wir es so günstig, und warum?“.
Marge je Kunde: was auf der Rechnung nicht steht
Zwei Kunden, die dasselbe Produkt zum selben Preis kaufen, können Ihnen sehr unterschiedliche Margen bringen. Den Unterschied machen:
- Rabatte und Sonderpreise, die vereinbart wurden, manchmal vor Jahren.
- Frachtkosten: ob die Fracht, die Sie berechnen, abdeckt, was Sie der Transport des Materials zu den Baustellen kostet.
- Zahlungsziel: Eine Zahlung nach 90 Tagen verursacht Finanzierungskosten, die bei Barzahlung nicht anfallen.
- Zahlungsausfälle und Verzögerungen: das Risiko, nicht bezahlt zu werden, und die Zeit, die das Mahnen kostet.
- Bestellgröße: Viele kleine Ladungen binden Zeit von Radlader, Brückenwaage und Büro.
- Verwaltungsaufwand: Kunden, die Rechnungen pro Baustelle, zusätzliche Unterlagen oder häufige Korrekturen verlangen.
Sie müssen nicht alles auf den Cent genau berechnen. Es genügt, die Kosten abzuschätzen, die in Ihrem Fall am stärksten ins Gewicht fallen, und sie bei allen Kunden einheitlich anzusetzen.
So gehen Sie bei der Analyse Schritt für Schritt vor
- Wählen Sie den Zeitraum. Ein volles Jahr verhindert, dass die Saisonalität der Baustellen das Ergebnis verzerrt.
- Ziehen Sie die Verkäufe je Kunde und Produkt heraus: Tonnen, fakturierter Betrag und Frachtkosten.
- Setzen Sie die Kosten pro Tonne jedes Produkts und die Frachtkosten an.
- Fügen Sie die Kosten je Kunde hinzu: Finanzierungskosten des Zahlungsziels, Zahlungsausfälle, kleine Ladungen.
- Sortieren Sie die Kunden nach Gesamtmarge, nicht nach Umsatz, und betrachten Sie auch die Marge pro Tonne.
- Gleichen Sie das Ergebnis ab mit jemandem, der die Kunden kennt: Der Vertriebsmitarbeiter oder der Verantwortliche an der Brückenwaage kann viele auffällige Zahlen erklären, etwa eine Baustelle, die wegen eines einmaligen Problems spät gezahlt hat, oder einen Sonderpreis für ein Volumen, das nie erreicht wurde.
- Wiederholen Sie die Analyse jedes Jahr mit derselben Methode, um die Entwicklung zu sehen.
So lesen Sie das Ergebnis
Wenn Sie Volumen und Marge pro Tonne gegenüberstellen, fallen die Kunden meist in vier Gruppen:
| Gruppe | Situation | Was zu tun ist |
|---|---|---|
| Hohes Volumen, gute Marge | Ihre besten Kunden | Pflegen: Service, Verfügbarkeit, stabile Konditionen. |
| Geringes Volumen, gute Marge | Rentable Kunden, die mehr bei Ihnen kaufen könnten | Ihnen weitere Produkte oder mehr Service anbieten. |
| Hohes Volumen, geringe Marge | Sie lasten das Werk aus, verdienen aber wenig an ihnen | Rabatte, Frachtkosten und Zahlungsziele überprüfen. |
| Geringes Volumen, geringe Marge | Sie verbrauchen Ressourcen, ohne etwas beizutragen | Preise oder Konditionen anpassen oder auf Barzahlung umstellen. |
Bei den Produkten ist es ähnlich. Manche bringen keine Marge, sind aber unvermeidlich, weil sie aus derselben Sprengung stammen wie die rentablen. In diesen Fällen lautet die Entscheidung nicht, die Produktion einzustellen, sondern einen Absatz dafür zu finden, damit sie sich nicht auf der Halde ansammeln.
Auch sollte man nicht allein nach Zahlen entscheiden. Ein Kunde mit geringer Marge kann derjenige sein, der Ihr Werk in den schwachen Monaten auslastet, und ein Produkt mit niedriger Marge kann der Grund sein, warum ein Bauunternehmer alles Übrige bei Ihnen kauft. Die Analyse dient dazu, in Verhandlungen zu wissen, was auf dem Spiel steht, nicht dazu, Geschäftsbeziehungen automatisch zu beenden.
Häufige Fehler
- Nur den Umsatz messen und den Kunden belohnen, der am meisten kauft, auch wenn er wenig einbringt.
- Den Listenpreis statt des tatsächlichen Durchschnittspreises verwenden.
- Die Frachtkosten vergessen oder sie als zusätzliche Einnahme behandeln, ohne ihre Kosten abzuziehen.
- Zahlungsziel und Zahlungsausfälle nicht berücksichtigen.
- Sonderpreise ohne Überprüfungsdatum beibehalten.
- Die Analyse einmal durchführen und nicht wiederholen.
Was Sie mit den Ergebnissen tun können
- Überprüfen Sie die Sonderpreise einzeln und versehen Sie sie mit einem Ablaufdatum.
- Führen Sie Mindestmengen pro Fahrt oder Zuschläge für kleine Ladungen ein.
- Passen Sie die Zahlungsbedingungen an: Skonto bei schneller Zahlung oder Sicherheiten für Kunden mit Zahlungsverzögerungen.
- Trennen Sie Material und Fracht in den Angeboten, um zu wissen, über welchen Teil der Kunde verhandelt.
- Kommunizieren Sie Änderungen rechtzeitig und mit Argumenten: Eine begründete Preiserhöhung wird besser akzeptiert.
Die Analyse mit Arigest
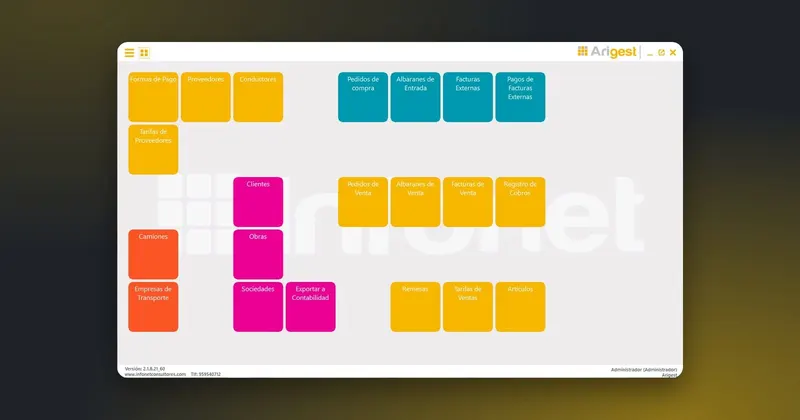
Dafür brauchen Sie saubere Daten: jeden Verkauf mit seinem Kunden, seiner Baustelle, seinem Produkt, seinem Preis und seinem tatsächlichen Gewicht. Arigest erstellt die Lieferscheine mit dem von der Brückenwaage erfassten Gewicht und hält darin alle diese Daten fest, sodass der Ausgangspunkt verlässlich ist. Mehr dazu unter Lieferscheine und Fakturierung.
Darauf aufbauend bietet Arigest Vergleichsdiagramme zu Verkäufen, Kosten und Umsätzen nach verschiedenen Kriterien sowie individuelle Listen zu jedem Formular. Außerdem verwaltet es Zahlungsarten, Zahlungseingänge und Bankbewegungen, die mit der Fakturierung verknüpft sind und Ihnen helfen, das Zahlungsziel jedes Kunden zu beurteilen, und in der Verwaltung des Steinbruchs erfassen Sie Fahrzeuge, Verbräuche, Transporte und Frachtkosten. Das gesamte Programm sehen Sie auf der Arigest-Seite.