Vendre beaucoup n’est pas la même chose que gagner beaucoup. Dans une carrière, il peut arriver que le client qui emporte le plus de tonnes ne soit pas celui qui rapporte le plus, et qu’un produit très demandé couvre à peine son coût. Pour le savoir, il faut regarder la marge par produit et par client, et pas seulement le chiffre d’affaires. Cet article explique comment la calculer avec les données dont vous disposez déjà et quelles décisions prendre à partir du résultat.
Marge par produit : prix réel moins coût
La première étape consiste à savoir combien vous coûte chaque tonne de chaque produit (nous l’expliquons dans l’article sur le prix départ carrière) et à le comparer avec ce que vous encaissez réellement. Concentrez-vous sur le prix moyen réel, et non sur le prix du tarif : il s’obtient en divisant le montant facturé pour chaque produit par les tonnes vendues de ce produit, et il inclut déjà les remises, les prix spéciaux et les avoirs.
Par exemple, avec des données inventées pour illustrer la méthode :
| Produit | Prix du tarif | Prix moyen réel | Coût par tonne | Marge par tonne |
|---|---|---|---|---|
| Produit A | 100 | 92 | 70 | 22 |
| Produit B | 100 | 78 | 70 | 8 |
| Produit C | 120 | 115 | 95 | 20 |
Les trois peuvent sembler rentables au tarif, mais le produit B perd presque toute sa marge en remises. Avec le tableau sous les yeux, la question n’est plus « combien vendons-nous de B », mais « à qui le vendons-nous si bon marché, et pourquoi ».
Marge par client : ce qui n’apparaît pas sur la facture
Deux clients qui achètent le même produit au même prix peuvent vous laisser des marges très différentes. Voici ce qui fait la différence :
- Remises et prix spéciaux convenus, parfois il y a des années.
- Transport : si le transport que vous facturez ne couvre pas ce qu’il vous coûte pour livrer le matériau sur leurs chantiers.
- Délai de paiement : être payé à 90 jours a un coût financier que n’a pas le paiement comptant.
- Impayés et retards : le risque de ne pas être payé, et le temps passé à relancer.
- Taille des commandes : beaucoup de petits chargements consomment du temps de chargeuse, de pont-bascule et de bureau.
- Coût administratif : clients qui exigent des factures par chantier, des documents supplémentaires ou de fréquentes rectifications.
Il n’est pas nécessaire de tout calculer au centime près. Il suffit d’estimer les coûts qui pèsent le plus dans votre cas et de les appliquer de manière cohérente à tous les clients.
Comment réaliser l’analyse pas à pas
- Choisissez la période. Une année complète évite que la saisonnalité des chantiers ne fausse le résultat.
- Extrayez les ventes par client et par produit : tonnes, montant facturé et transport.
- Appliquez le coût par tonne de chaque produit et le coût du transport.
- Ajoutez les coûts par client : coût financier du délai de paiement, impayés, petits chargements.
- Classez les clients par marge totale, et non par chiffre d’affaires, et regardez aussi la marge par tonne.
- Confrontez le résultat à ceux qui connaissent les clients : le commercial ou le responsable du pont-bascule sauront expliquer bien des chiffres étonnants, comme un chantier qui a payé en retard à cause d’un problème ponctuel ou un prix spécial convenu pour un volume qui n’est jamais arrivé.
- Répétez l’analyse chaque année avec la même méthode pour observer la tendance.
Comment lire le résultat
En croisant volume et marge par tonne, les clients se répartissent généralement en quatre groupes :
| Groupe | Situation | Que faire |
|---|---|---|
| Gros volume, bonne marge | Vos meilleurs clients | Les chouchouter : service, disponibilité, conditions stables. |
| Faible volume, bonne marge | Clients rentables qui pourraient vous acheter davantage | Leur proposer d’autres produits ou plus de services. |
| Gros volume, faible marge | Ils font tourner l’installation, mais vous gagnez peu avec eux | Revoir les remises, le transport et les délais de paiement. |
| Faible volume, faible marge | Ils consomment des ressources sans rien apporter | Ajuster les prix ou les conditions, ou passer au paiement comptant. |
Il se passe un peu la même chose avec les produits. Certains ne dégagent pas de marge mais sont inévitables, car ils sortent du même tir de mine que les produits rentables. Dans ces cas, la décision n’est pas de cesser de les produire, mais de leur trouver un débouché pour qu’ils ne s’accumulent pas sur le stock.
Il ne faut pas non plus décider uniquement à partir des chiffres. Un client à faible marge peut être celui qui remplit votre installation pendant les mois creux, et un produit à faible marge peut être celui qui pousse un entrepreneur à tout acheter chez vous. L’analyse sert à négocier en sachant ce qui est en jeu, pas à rompre des relations de façon automatique.
Erreurs fréquentes
- Ne mesurer que le chiffre d’affaires et récompenser le client qui achète le plus, même s’il rapporte peu.
- Utiliser le prix du tarif au lieu du prix moyen réel.
- Oublier le transport, ou le considérer comme un revenu de plus sans en déduire le coût.
- Ne pas tenir compte du délai de paiement et des impayés.
- Maintenir des prix spéciaux sans date de révision.
- Faire l’analyse une seule fois et ne pas la répéter.
Que faire des résultats
- Passez en revue les prix spéciaux un par un et fixez-leur une date d’expiration.
- Introduisez des minimums par voyage ou des suppléments pour les petits chargements.
- Ajustez les conditions de paiement : escomptes pour paiement anticipé ou garanties pour les clients en retard.
- Séparez matériau et transport dans les offres pour savoir quelle part le client négocie.
- Communiquez les changements à l’avance et avec des arguments : un client accepte mieux une hausse expliquée.
L’analyse avec Arigest
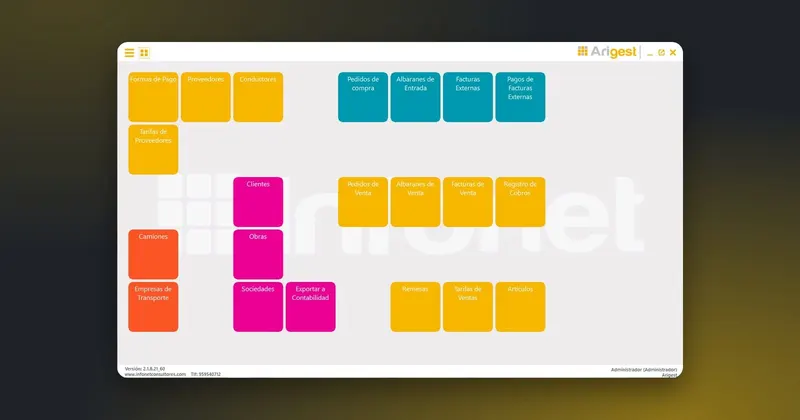
Pour tout cela, vous avez besoin de données propres : chaque vente associée à son client, son chantier, son produit, son prix et son poids réel. Arigest génère les bons de livraison avec le poids lu sur le pont-bascule et y consigne toutes ces données, de sorte que le point de départ est fiable. Vous le voyez dans bons de livraison et facturation.
À partir de là, Arigest propose des graphiques comparatifs des ventes, des coûts et de la facturation selon différents critères, ainsi que des listes personnalisées de n’importe quel formulaire. Il gère aussi les modes de paiement, l’enregistrement des encaissements et les mouvements bancaires liés à la facturation, qui vous aident à évaluer le délai de paiement de chaque client, et dans la gestion de la carrière vous enregistrez véhicules, consommations, transports et frais de transport. Vous pouvez découvrir l’ensemble du programme sur la page d’Arigest.